

Cuando compramos una acción, lo hacemos con la expectativa de que suba de precio y nos genere una ganancia. Hasta ahí, nada nuevo. Pero hay una pregunta que me parece mucho más interesante: ¿qué tiene que pasar para que esa acción efectivamente suba?
A grandes rasgos, hay tres cosas que explican la rentabilidad de una inversión en acciones: el crecimiento de las ganancias, los cambios en los múltiplos de valuación y los dividendos.
Entenderlos nos permite analizar mejor una inversión y, sobre todo, tener más claro de dónde esperamos que venga nuestra rentabilidad.
1) Ganancias, lo más importante
Arranquemos por lo más básico. Cuando compramos una acción, estamos comprando una pequeña participación en una empresa. Por lo tanto, una de las cosas que más nos debería importar es cuánto dinero puede ganar esa compañía en el futuro.
Si una empresa vende cada vez más, mejora sus márgenes y logra aumentar sus ganancias de manera sostenida, es lógico que ese crecimiento termine reflejándose en el precio de su acción.
Vamos con un ejemplo simple!
Imaginemos una compañía que gana USD 10 por acción y cotiza a 20 veces sus ganancias. Eso quiere decir que su acción vale USD 200.
Ahora supongamos que, durante los próximos cinco años, logra duplicar sus ganancias y pasa a ganar USD 20 por acción. Si el mercado sigue pagando las mismas 20 veces ganancias, la acción pasaría a valer USD 400.
Es decir, la acción duplicó su precio simplemente porque la empresa duplicó sus ganancias, sin necesidad de que el mercado esté dispuesto a pagar una valuación más alta.
Y esto es fundamental. Cuando pensamos en inversiones de largo plazo, uno de los principales objetivos debería ser encontrar compañías capaces de aumentar sus ganancias de manera sostenida.
Obviamente, no alcanza con mirar cuánto ganan hoy. Tenemos que analizar cuánto pueden ganar mañana, qué tan sostenible es ese crecimiento, cómo están sus márgenes, qué ventajas competitivas tienen y cuánto capital necesitan para seguir creciendo.
El siguiente gráfico muestra algo muy interesante: cómo evolucionaron el precio del S&P 500 (celeste) y las ganancias por acción esperadas para los próximos 12 meses (azul oscuro) durante los últimos diez años.
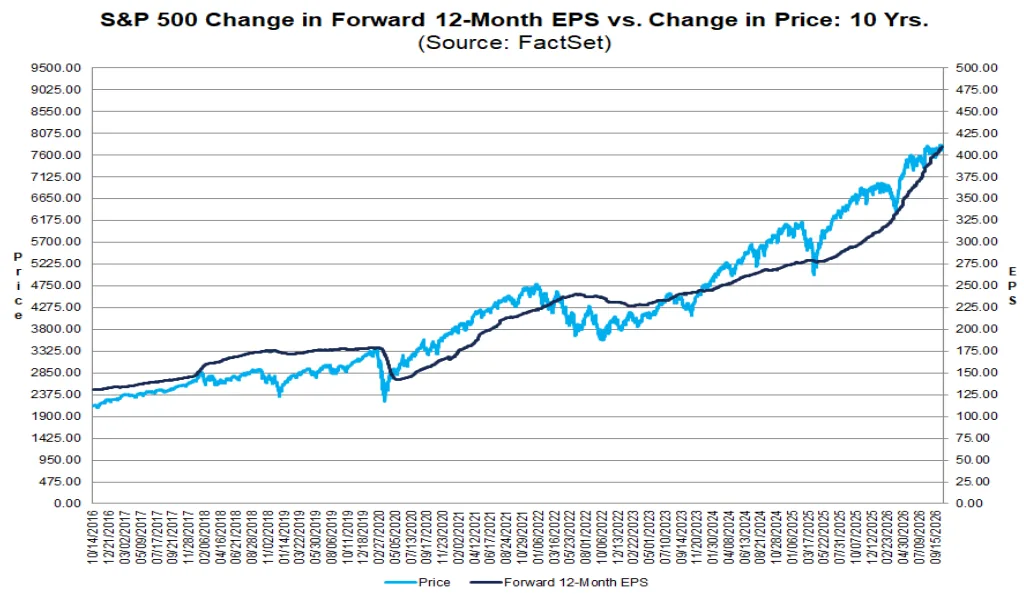
Lo primero que podemos ver es que, más allá de las fluctuaciones de corto plazo, ambas variables se llevan muy bien a largo plazo! Y esto no es casualidad. El crecimiento de las ganancias suele ser el principal motivo de la suba sostenida de las acciones.
Ahora bien, también vemos períodos donde las dos líneas se separan bastante. Por ejemplo, durante 2022 el precio del índice sufrió una corrección importante, mientras que las estimaciones de ganancias se mantuvieron relativamente estables durante buena parte del año. Algo parecido, aunque en sentido contrario, ocurrió en otros períodos donde las acciones subieron más rápido que las ganancias (post recuperación de la caída del Covid).
¿Y por qué pasa esto? Justamente por el segundo motor que vamos a analizar: los múltiplos de valuación.
2) Los múltiplos: cuánto estamos dispuestos a pagar
Acá aparece el segundo motor, y uno de los más importantes para entender los movimientos del mercado en el corto y mediano plazo. Es el humor de Mr Market!
Recordemos que una cosa es cuánto gana una empresa y otra muy distinta es cuánto está dispuesto a pagar el mercado por esas ganancias.
Volvamos al ejemplo anterior. Tenemos una compañía que gana USD 10 por acción y cotiza a 20 veces ganancias, así que su acción vale USD 200.
Ahora imaginemos que la empresa no mejora sus resultados, pero cambia la percepción del mercado. Quizás bajan las tasas de interés, mejora el contexto económico, aparece una nueva oportunidad de crecimiento o simplemente los inversores se vuelven más optimistas. Entonces el mercado empieza a pagar 25 veces ganancias en lugar de 20, y la acción pasa de USD 200 a USD 250. Subió 25% sin que la empresa haya ganado un solo dólar adicional. Eso es una expansión de múltiplos!
También puede pasar exactamente lo contrario. Una empresa puede seguir creciendo, presentando buenos balances y aumentando sus ganancias, pero si el mercado considera que está demasiado cara, o que sus perspectivas ya no son tan atractivas, empieza a pagar menos por esas ganancias. Ahí tenemos una compresión de múltiplos!
¿Entonces la expansión es una amenaza y la compresión una oportunidad? No necesariamente. Los múltiplos pueden moverse por motivos completamente justificados, y distinguir cuándo esos movimientos tienen sentido y cuándo el mercado está exagerando es buena parte del trabajo de un inversor. Por eso es tan complicado el mercado, ja!
Acá está una de las cuestiones que más me interesa remarcar: podemos acertar completamente en el análisis de una empresa y, aun así, perder plata con su acción. ¿Por qué? Porque quizás el crecimiento que proyectábamos efectivamente se cumple, pero el mercado ya había descontado un escenario todavía mejor.
Pensemos en una empresa que gana USD 10 por acción y cotiza a 30 veces ganancias. Su precio es de USD 300.
Al año siguiente, sus ganancias aumentan 20%, hasta USD 12 por acción. Un crecimiento excelente. Pero el mercado deja de pagar 30 veces ganancias y pasa a pagar 20.
El nuevo precio sería de USD 240. La empresa ganó 20% más, pero su acción cayó 20%. No hay ninguna contradicción. Simplemente cambió el precio que los inversores están dispuestos a pagar por ese negocio.
Por eso, una buena empresa no necesariamente es una buena inversión!
Dicho esto, me gusta recordar una de las frases más conocidas de Warren Buffett, que para mí es uno de los grandes principios de la inversión a largo plazo: “ Es mucho mejor comprar una empresa extraordinaria a un precio razonable que una empresa mediocre a un precio extraordinario ”.
Obviamente, siempre importa el precio que pagamos, pero la calidad del negocio es fundamental.
3) Los dividendos, el detalle final
Hay empresas que distribuyen una parte de sus ganancias entre los accionistas. En esos casos, nuestra rentabilidad no depende únicamente de cuánto sube o baja la acción, sino también del dinero que recibimos mientras la mantenemos.
Supongamos que compramos una acción a USD 100 y durante el año nos paga USD 4 en dividendos. Si al finalizar el período la acción cotiza a USD 110, obtuvimos USD 10 por la apreciación del precio y otros USD 4 en dividendos. Rentabilidad: 14%.
Es importante aclarar que los dividendos no son plata gratis. Cuando una empresa distribuye efectivo, ese dinero sale de su patrimonio y, en igualdad de condiciones, el precio se ajusta por ese pago.
Además, no todas las empresas necesitan distribuir dividendos para generar valor. Muchas prefieren reinvertir sus ganancias en el propio negocio, adquirir otras compañías o recomprar acciones.
En definitiva, los dividendos son una parte de la rentabilidad total, pero no necesariamente hacen que una inversión sea mejor que otra (ver columna reciente del dividend yield: https://miembros.clubdeinversores.com/atencion-con-esta-metrica/).
¿Qué está pasando actualmente en EEUU?
Todo esto viene muy bien para entender lo que estamos viendo en Wall Street durante 2026.
En los últimos meses tuvimos una combinación bastante particular: las ganancias de muchas compañías continuaron creciendo, pero los múltiplos de valuación sufrieron una compresión importante, especialmente en determinados sectores y empresas que venían cotizando a precios exigentes.
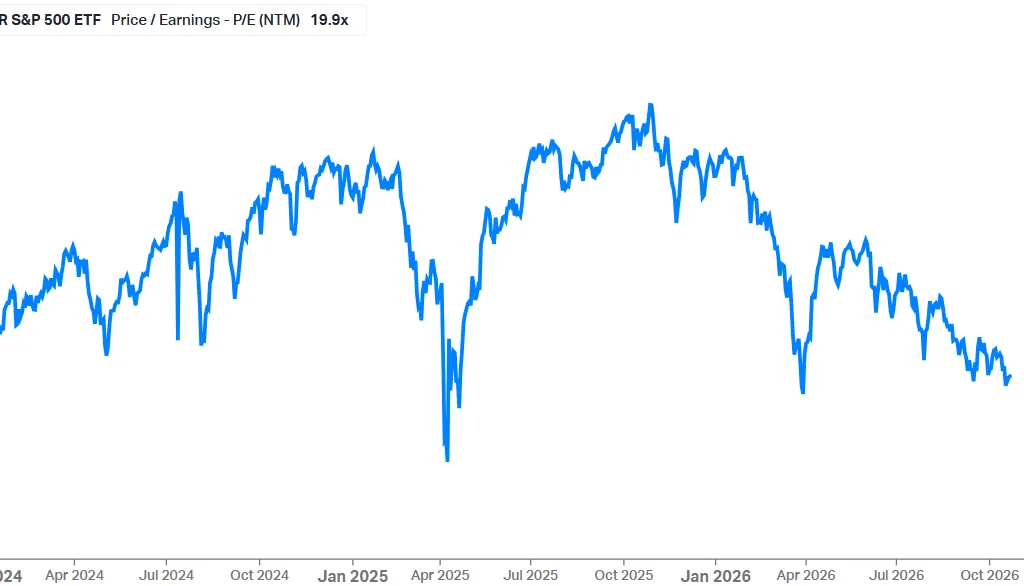
Este gráfico muestra justamente lo que venimos comentando. El S&P 500 llegó a cotizar 24 veces ganancias futuras a fines de 2025, mientras que actualmente ese múltiplo se encuentra en 19,9. Estamos hablando de una compresión del 17% en menos de un año.
Uno de los principales motivos fue la suba de las tasas de interés, especialmente las tasas largas y las tasas reales.
Cuando los bonos del Tesoro estadounidense ofrecen rendimientos elevados, el mercado empieza a exigir retornos más altos para asumir el riesgo de invertir en acciones. Y una de las formas en las que eso se refleja es a través de múltiplos de valuación más bajos.
Esto afecta especialmente a las compañías cuyas valuaciones dependen de ganancias que se esperan obtener muchos años hacia adelante.
Pero tampoco podemos explicar todo por las tasas. También influyen las expectativas de crecimiento económico, la incertidumbre geopolítica, las perspectivas de inflación y, particularmente en el sector tecnológico, las dudas sobre el retorno de las enormes inversiones (Capex) vinculadas con inteligencia artificial.
Que los múltiplos se compriman no significa necesariamente que los negocios estén empeorando. Una compañía puede seguir aumentando sus ventas, mejorando sus márgenes y generando más ganancias, pero ver cómo su acción cae porque el mercado ya no está dispuesto a pagar lo mismo por ella. Las empresas viven en un contexto macroeconómico y geopolítico determinado, que no siempre juega a favor (situación actual).
Por eso me parece importante no confundir la evolución de una empresa con la evolución de su acción. Son dos cosas relacionadas, obviamente, pero no son lo mismo!
La clave está en las expectativas
Al final del día, invertir no consiste solamente en encontrar buenas empresas, sino en encontrar buenas inversiones. Y esa diferencia es importante!
Las ganancias nos hablan de cómo evoluciona el negocio, los múltiplos reflejan cuánto está dispuesto a pagar el mercado por él y los dividendos completan nuestra rentabilidad.
El desafío está en interpretar estas tres variables, proyectarlas y, sobre todo, entender qué expectativas ya están incorporadas en el precio!
PD1: Además de entender los negocios, proyectar ganancias y ver valuaciones, tenemos que prestarle mucha atención a lo que hacen los precios! En cualquier plazo, el análisis técnico es muy importante!
PD2: Qué complejo es todo, ¿no? Ja! Podemos analizar, proyectar y estudiar todo lo que queramos, pero, a fin de cuentas, nadie tiene la menor idea de lo que va a pasar! Y todos los días se aprende algo nuevo. Justamente eso es lo que hace que este mundo sea tan apasionante y fantástico!