

La Fed volvió a subir la tasa, el bono a 10 años de Estados Unidos tocó su nivel más alto desde 2007 y la guerra con Irán mantiene el petróleo cerca de los 100 dólares. En este contexto, cada vez más inversores se preguntan dónde refugiarse del dólar. Armamos un ranking de las mejores monedas del mundo para intentar responderlo.
Hace nueve meses el mercado esperaba tres bajas de tasas en Estados Unidos para 2026. El 16 de septiembre la Reserva Federal, el banco central de ese país, hizo lo contrario: subió la tasa por primera vez desde 2023. Y esta semana el bono del Tesoro a 10 años llegó a rendir 5,2%, el nivel más alto desde 2007.
Detrás hay dos fuerzas que venimos marcando hace tiempo: una inflación que no termina de bajar, con el petróleo en torno a los 100 dólares por la guerra en Medio Oriente, y un gobierno cuya deuda ya supera los 40 billones de dólares.
Así, el dólar, que durante décadas fue el refugio por excelencia, está cada vez más cuestionado. Pero si no es el dólar, ¿dónde?
La respuesta no es sencilla. El oro, el refugio histórico, está mostrando demasiada volatilidad como para considerarlo un reemplazo total del dólar en la cartera: en 2026 ya tuvo dos meses con caídas de más de 10% (marzo y junio) y el 30 de enero cayó 11% en un solo día. Ni hablar de bitcoin o de las acciones, que se comportan como activos de riesgo. Y los bonos largos, con tasas en alza, están lejos de ser un lugar seguro.
Por eso me pareció interesante armar un ranking de las mejores monedas del mundo para responder dos preguntas: ¿hay monedas que puedan ser mejor refugio que el oro? Y, sobre todo, ¿qué países están haciendo las cosas bien?
Cómo armamos el ranking
Antes de mostrar los resultados, una aclaración. Esto no pretende ser un trabajo con rigor científico: es un ejercicio teórico para ordenar ideas. Por eso priorizamos una metodología simple, objetiva y fácil de verificar, con datos públicos del Fondo Monetario Internacional (FMI). Probamos distintas variantes y los resultados fueron muy similares.
La idea de fondo es sencilla: una moneda es tan sólida como el país que la emite. Por eso medimos cuatro fundamentos, tomados del informe de Perspectivas de la Economía Mundial que el FMI publicó en abril de 2026:
- Inflación (30%): cuánto poder de compra pierde la moneda.
- Deuda pública sobre PIB (25%): cuánto debe el Estado. Cuando el FMI la publica, usamos la deuda neta, que descuenta los activos del gobierno.
- Balance primario (25%): si el Estado gasta más de lo que recauda, sin contar los intereses de la deuda.
- Cuenta corriente (20%): si el país genera o consume divisas en su relación con el resto del mundo.
Para mirar la película y no solo la foto, tomamos cinco años, de 2022 a 2026 (el último, proyectado por el FMI con el año ya avanzado). En cada indicador pesa 70% el promedio del período y 30% si el país mejoró o empeoró. Con eso ordenamos a los países y les asignamos un puntaje de 0 a 100.
Consideramos las 75 economías con un PBI mayor a USD 100 mil millones, cuyas monedas suelen tener un mercado con volumen suficiente para operarlas. Como varias comparten moneda (15 usan el euro) o directamente usan el dólar (Ecuador y Puerto Rico), el ranking final compara 59 monedas.
El ranking
Dinamarca y Omán encabezan el ranking, prácticamente empatados, seguidos por Suiza y Noruega. Estos son los 15 primeros:
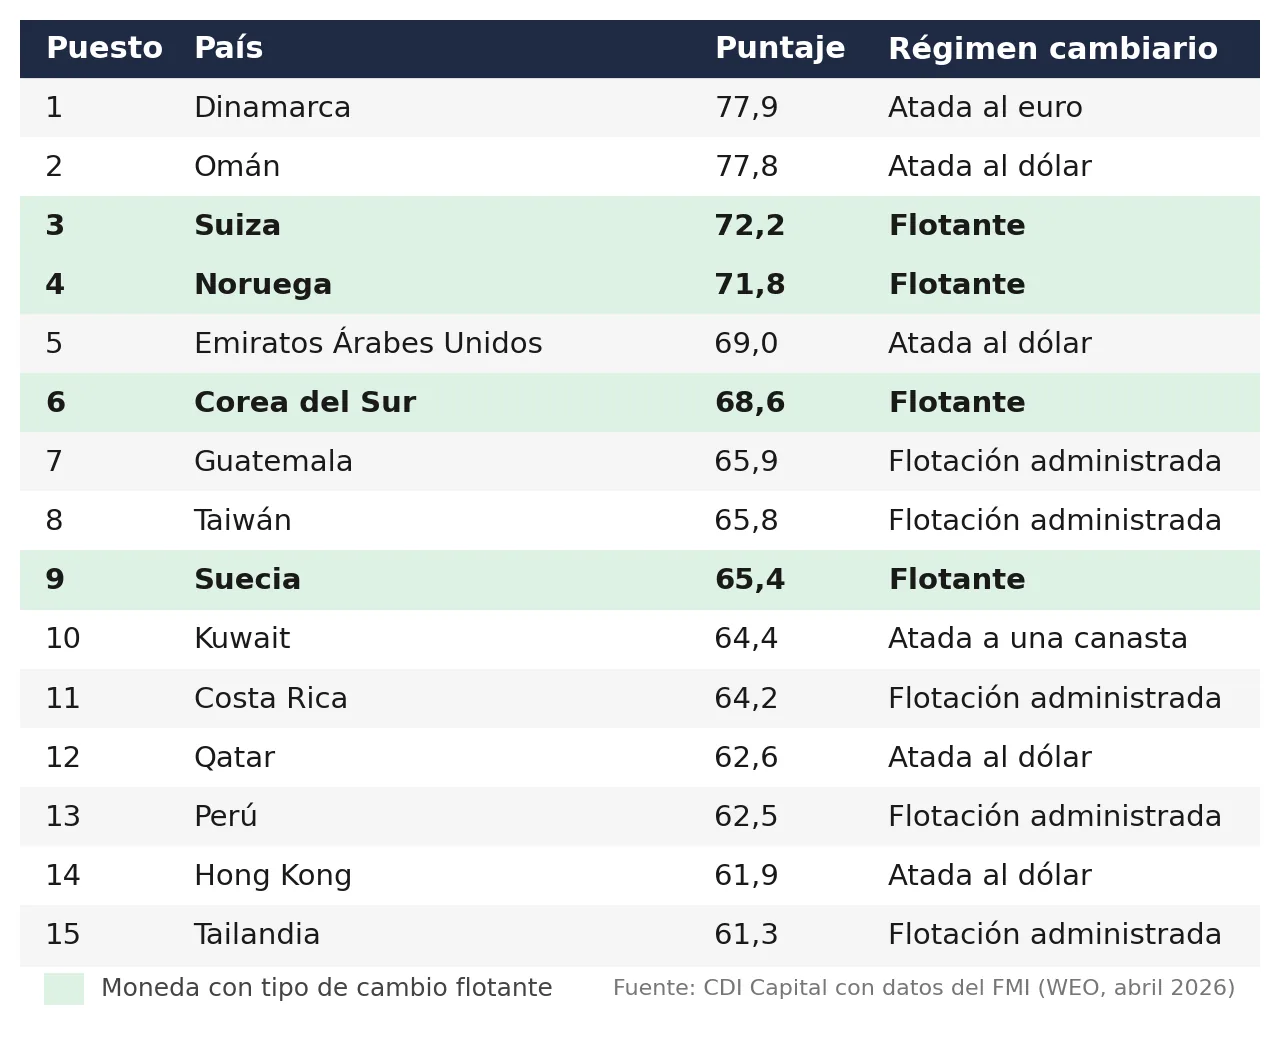
Más abajo aparecen nombres conocidos. La zona euro queda en el puesto 34, Argentina en el 37 (impulsada por la baja de la inflación y la mejora fiscal de los últimos años), China en el 44, Brasil en el 47 y el Reino Unido en el 57.
Estados Unidos quedó anteúltimo, en el puesto 58, solo por delante de Ucrania, un país en guerra. Con una deuda neta cercana al 95% del PIB y déficit fiscal y externo, solo en inflación queda a mitad de tabla.
Lo que nos deja el ranking
Escapar del dólar es más difícil de lo que parece. En 2010, Mohamed El-Erian, entonces al frente de PIMCO (una de las mayores administradoras de bonos del mundo), definió a Estados Unidos como “the cleanest dirty shirt” : la camisa sucia más limpia. La frase le cabe perfecto al dólar. Tiene muchos problemas, pero las alternativas no siempre están mejor.
Muchos de los países que hacen las cosas bien tienen monedas atadas. De los 15 primeros, solo cuatro tienen un tipo de cambio 100% flotante: Suiza, Noruega, Corea del Sur y Suecia. Otros cinco tienen flotación administrada (el banco central interviene para suavizar los movimientos). Y seis tienen su moneda atada: cuatro al dólar, una al euro y una a una canasta de monedas. Comprar una moneda atada al dólar no protege del dólar: si el dólar cae, esa moneda cae con él.
Las que flotan tienen otros problemas. El franco suizo es de las más sólidas, pero no paga casi nada: el banco central suizo tiene la tasa en 0% y el bono a un año rinde cerca de 0,2%. Otras son monedas chicas, con poco volumen o difíciles de operar en los mercados internacionales.
Hay regiones que se repiten. Los países nórdicos (Dinamarca, Noruega y Suecia), Medio Oriente (Omán, Emiratos, Kuwait y Qatar) y Asia (Corea del Sur, Taiwán, Hong Kong y Tailandia, con Vietnam en el puesto 16). La sorpresa la dan Guatemala, con una deuda pública de apenas 27% del PIB, y Costa Rica, con una inflación promedio de 1,6% en el período.
Una idea: monedas comunes
Esto me lleva a una idea. ¿Qué pasaría si los países nórdicos, o los nórdicos junto con Suiza, tuvieran una moneda común y flotante, al estilo del euro? Sería mucho más atractiva que cada una por separado: más volumen, más liquidez y más demanda de inversores internacionales, con el respaldo de algunos de los países más sólidos del mundo. Lo mismo podría pensarse para Medio Oriente o para Asia. Como asesor financiero, es un producto que me interesaría tener en las carteras de mis clientes.
No es tan descabellado. Entre 1873 y la Primera Guerra Mundial, Suecia, Dinamarca y Noruega compartieron la Unión Monetaria Escandinava. Y en el Golfo hubo un proyecto de moneda común que perdió impulso cuando Omán (2006) y Emiratos (2009) se bajaron. El obstáculo es político, no económico, así que difícilmente lo veamos en el corto plazo.
Conclusión
No hay una moneda perfecta: las más sólidas están atadas a otra, no pagan interés o son difíciles de operar. Por eso la protección contra el dólar no pasa por un único activo, sino por combinar varios, cada uno con su rol y sus riesgos: monedas sólidas, metales y activos reales.
El dólar quizás siga siendo la camisa sucia más limpia. Pero cada vez hay más manchas, y vale la pena saber qué otras alternativas hay en el placard.